기사 원문 : https://www.electimes.com/news/articleView.html?idxno=372786
유럽·북미, 신규 구축서 활용률 경쟁으로 전환
중국 충전설비 2305만기, 전년비 43% 급증
남미·동남아는 아직 충전 인프라 확충 초입
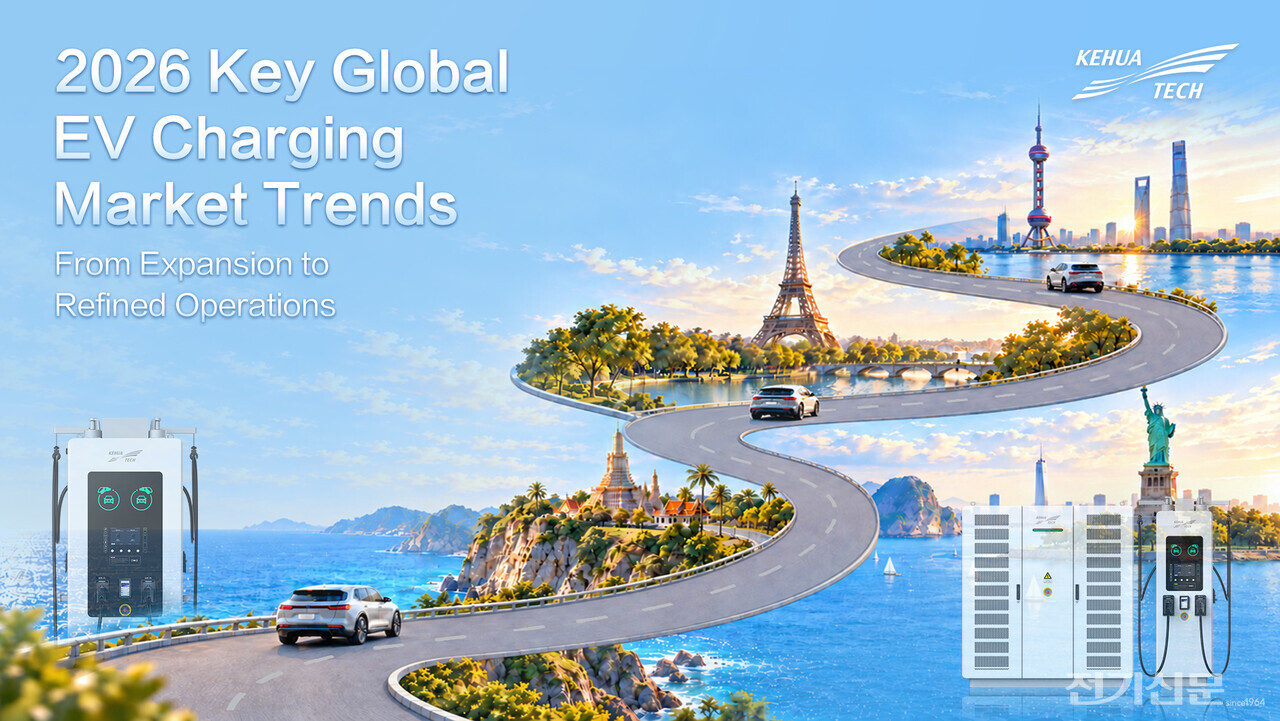
전 세계 전기차 충전시장의 화두가 바뀌고 있다. 최근 몇 년간 업계의 최대 관심사가 ‘얼마나 빨리 충전망을 깔 것인가’였다면, 인프라가 일정 규모에 오른 2026년에는 ‘설비가 제대로 쓰이고 있는가’, ‘수익을 낼 수 있는가’, ‘전력망과 지역 수요에 맞게 운영되고 있는가’로 초점이 옮겨가는 중이다. 선전 커화(SHENZHEN KEHUA)는 최근 내놓은 2026년 글로벌 충전시장 전망에서 전기차 보급률과 인프라 성숙도, 에너지 여건에 따라 시장별 발전 경로가 갈라지고 있다고 진단했다.
◆유럽·북미, ‘확장’에서 ‘효용’으로
유럽의 충전 인프라는 여전히 확장세다. ICCT에 따르면 지난 6월 기준 EU의 공공 충전기는 약 116만기에 달한다. 다만 시장 성숙도와 보급 수준은 지역별 편차가 크다. 일부 국가는 전기차 보급 속도보다 충전기 증가 속도가 앞서면서 활용률 불균형이 나타나는 반면, 남유럽과 중·동유럽, 대형 상용차 충전 부문은 여전히 추가 구축 여지가 남아 있다. 즉 유럽은 ‘인프라 부족’에서 ‘투자 품질’ 단계로 일제히 넘어간다기보다, 성숙 시장은 활용률과 투자수익률을 우선하고 일부 지역·차종은 여전히 확충이 필요한 두 흐름이 함께 진행 중이다. PwC 스트래티지앤 분석에 따르면 유럽 CPO의 약 72%가 통행량이 많은 입지와 예측 가능한 수요, 빠른 투자 회수, 높은 자산 활용률을 앞세운 선별적 투자로 방향을 틀었다.
북미도 흐름은 비슷하다. 여전히 망 확장 국면이지만 수요가 몰리는 거점을 중심으로 설비를 촘촘히 배치하고 처리량을 끌어올리는 추세가 뚜렷하다. 올해 1분기 데이터(Paren)를 보면 일부 운영사는 주요 거점에 용량을 집중 배치해 사이트당 서비스 능력을 높이고 있다. 대형 충전 허브의 전략도 ‘충전기 수를 늘리는 것’에서 ‘전략적 입지에 더 많은 용량을 모으는 것’으로 옮겨가는 모습이다. 캐나다 정부가 지난 7월 발표한 신규 투자 계획도 기존 부지나 인근에 급속충전 설비를 추가해 대기시간을 줄이는 데 초점을 맞췄다. 결국 북미의 핵심은 충전기 개수가 아니라 ‘부지 규모 → 사이트당 처리량 → 활용률 → 수익 잠재력’으로 이어지는 전체 흐름이라는 분석이다.
◆중국 충전설비 2305만기, 전년비 43% 급증
중국의 충전 설비는 지속적으로 몸집을 키우고 있다. 6월 말 기준 전체 충전 인프라는 2305만7000기로 전년 동기 대비 43.2% 늘었으며, 공공 충전시설이 500만9000기, 개인용이 1804만8000기다. 고출력 충전기도 18만기 이상 설치됐고 군(郡) 단위 보급률은 98.61%에 이른다. 중국 정부는 ‘전기차 충전시설 서비스 능력 3년 배증 행동방안(2025~2027)’을 통해 2027년 말까지 전국 충전시설을 2800만기까지 늘린다는 목표를 제시했다. 중국은 구축을 멈춘 것이 아니라 확충과 서비스 고도화를 함께 추진하는 단계다. 고속도로와 농촌·소도시, 신에너지 대형 트럭용 충전망은 더 깔아야 하고, 고출력 충전과 스마트 관리형 충전, V2G, 배전망 보강의 중요성도 커지고 있다.
◆남미·동남아는 아직 확충 초입 단계
남미는 아직 보급 초기 단계다. 올해 1분기 기준 중남미·카리브 지역의 전동화 승용차는 약 83만7000대로, 전체 승용차의 0.7% 수준에 불과하다(Olade). 브라질이 역내 최대 충전망을 보유하고 있고 칠레는 대중교통 전동화에서 성과를 내고 있다. 전기차 보급률이 낮은 만큼 남미는 교체 수요보다 신규 인프라 구축이 중요한 단계로, 브라질 충전망 확대와 고속도로 충전 회랑, 전기버스·물류차량 충전망 등이 관전 포인트로 꼽힌다.
동남아에서는 충전 인프라와 에너지 시스템의 결합이 뚜렷해지고 있다. 인도네시아·태국·말레이시아·베트남 4개국의 충전소 수는 2022년부터 2024년 사이 약 9배로 늘었다(CFA Institute). 동시에 동남아의 중국산 ESS용 배터리와 태양광 제품 수입도 올해 크게 늘었다(로이터). 전력망 용량이 빠듯한 산업단지와 호텔, 차고지를 중심으로 태양광·ESS·충전을 묶은 통합 솔루션 수요가 늘어날 것으로 보이며, 경쟁의 축도 ‘설비 공급량’에서 ‘현지 여건에 맞는 솔루션 제공’으로 옮겨갈 가능성이 크다.
발전 단계는 시장마다 다르지만 방향성은 비슷하다. 유럽 CPO의 선별적 투자 전환, 북미의 거점 집중형 확장, 중국의 확충·고도화 병행 전략을 종합하면, 충전 인프라 경쟁의 무게중심이 ‘더 많이 짓는 것’에서 ‘더 똑똑하게 짓고 운영하는 것’으로 옮겨가고 있다는 분석이다. 커화는 이런 흐름에 맞춰 효율성과 신뢰성, 지능화를 갖춘 충전 기술로 미래지향적 충전 인프라를 제공하겠다는 방침이다.
전기신문 | 2026.09.23 보도